Primo numero dell’Osservatorio sul Mercato Immobiliare di Pregio di Class & Country Homes. Studio completo in PDF disponibile in fondo all’articolo.
L’11 giugno 2026 la Banca Centrale Europea ha deliberato il primo rialzo dei tassi da settembre 2023. Lo stesso giorno abbiamo chiuso questo studio, nato da una domanda che chi opera sul mercato romano si pone da settimane: perché i titoli parlano di prezzi ai massimi mentre le trattative si allungano?
La risposta è che entrambe le cose sono vere. Ma misurano fenomeni diversi, e confonderli è oggi il principale rischio per chi deve vendere o acquistare un immobile a Roma.
I dati ufficiali: un primo trimestre ancora in crescita
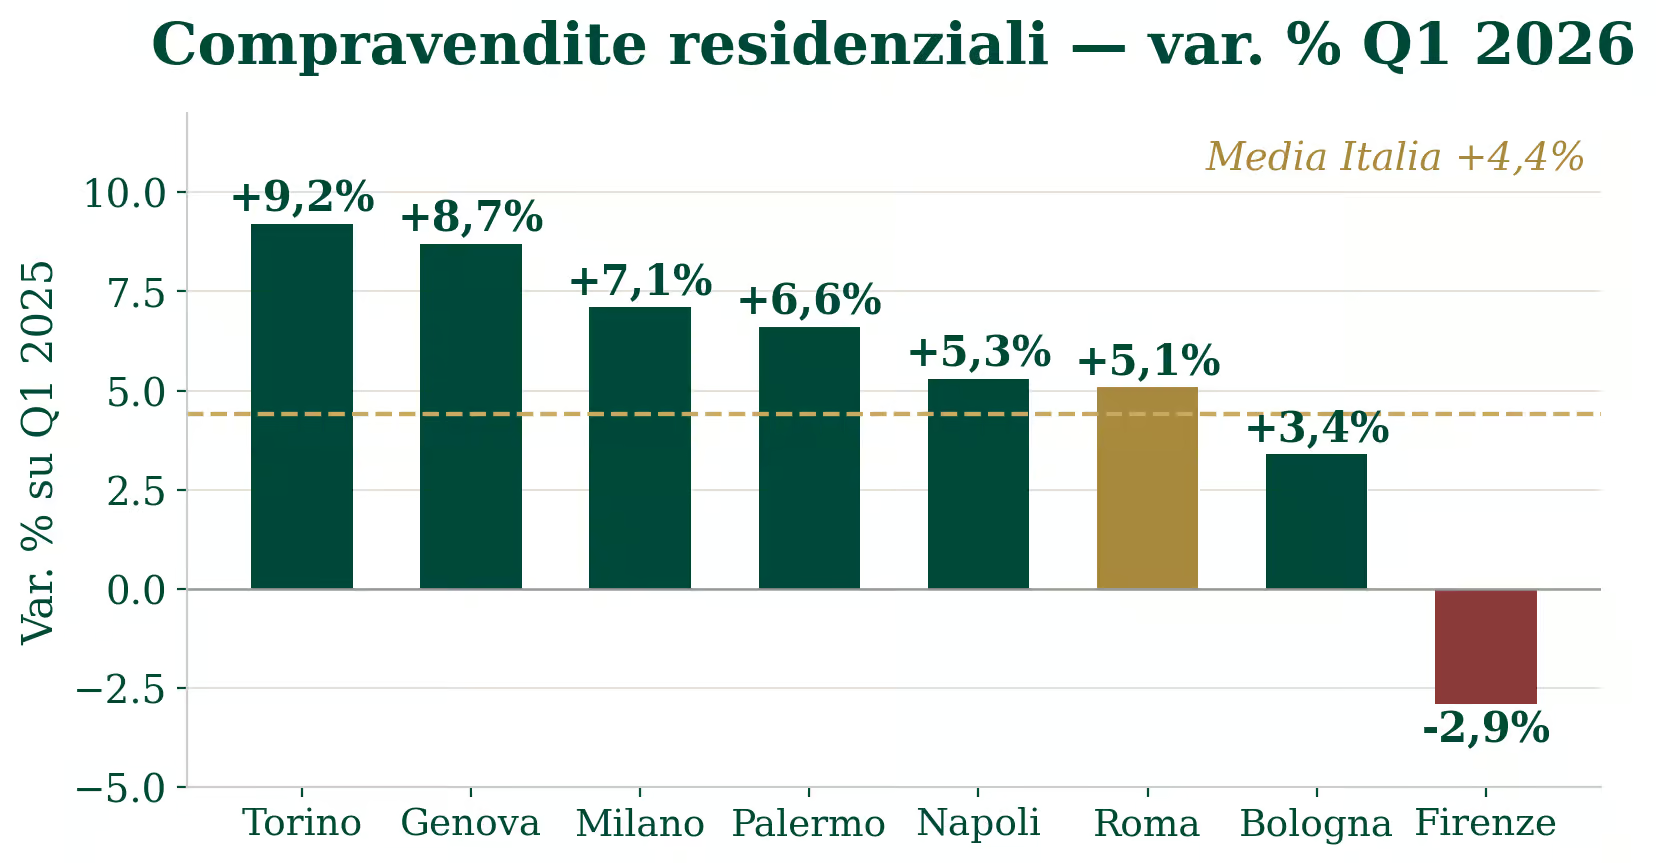
Le statistiche dell’Osservatorio del Mercato Immobiliare dell’Agenzia delle Entrate, pubblicate il 10 giugno, fotografano un primo trimestre 2026 positivo: 179.654 abitazioni compravendute in Italia (+4,4%) e un +5,1% a Roma, con 8.961 transazioni. La quota di acquisti assistiti da mutuo risale al 47,8%, con un tasso medio sulla prima rata già al 3,6% e in crescita.
Un dato solido — ma strutturalmente ritardato: i rogiti del primo trimestre derivano in misura rilevante da trattative avviate nei mesi precedenti, secondo la prassi operativa del settore tre-sei mesi prima. Ciò che leggiamo oggi nelle statistiche è, in larga parte, la domanda dell’autunno 2025.
Gli indicatori che guardano avanti
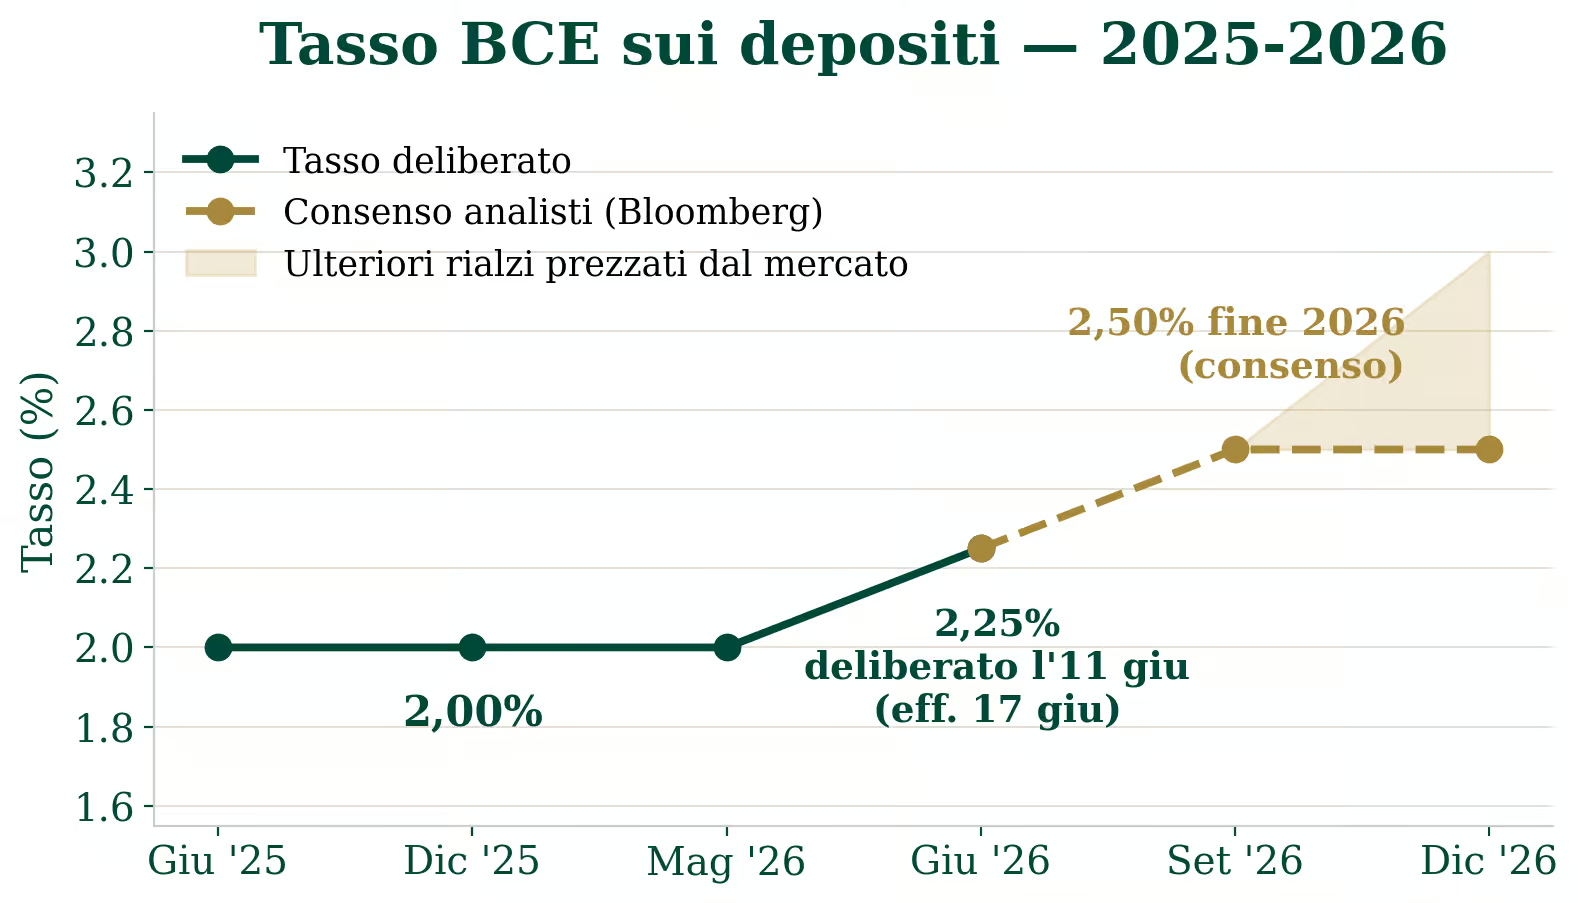
Il quadro che si è formato nelle ultime settimane racconta una fase diversa. L’inflazione dell’area euro è risalita al 3,2% a maggio (stima preliminare Eurostat), il livello più alto da settembre 2023. La BCE ha risposto con un rialzo di 25 punti base — depositi al 2,25%, con effetto dal 17 giugno — e le nuove proiezioni dello staff dell’Eurosistema indicano un’inflazione media del 3,0% per il 2026: il contesto restrittivo accompagnerà tutto l’anno. Il consenso degli analisti vede un secondo rialzo a settembre, con il tasso sui depositi al 2,50% a fine anno; la curva Euribor è coerente con queste attese.
A questi segnali finanziari si aggiunge un dato territoriale che precede il quadro attuale: secondo i Dati Statistici Notarili, già nel secondo semestre 2025 le transazioni nel Lazio erano diminuite di oltre cinque punti percentuali, in controtendenza rispetto al Nord del Paese.
Prezzi richiesti e prezzi rogitati: la distinzione che conta
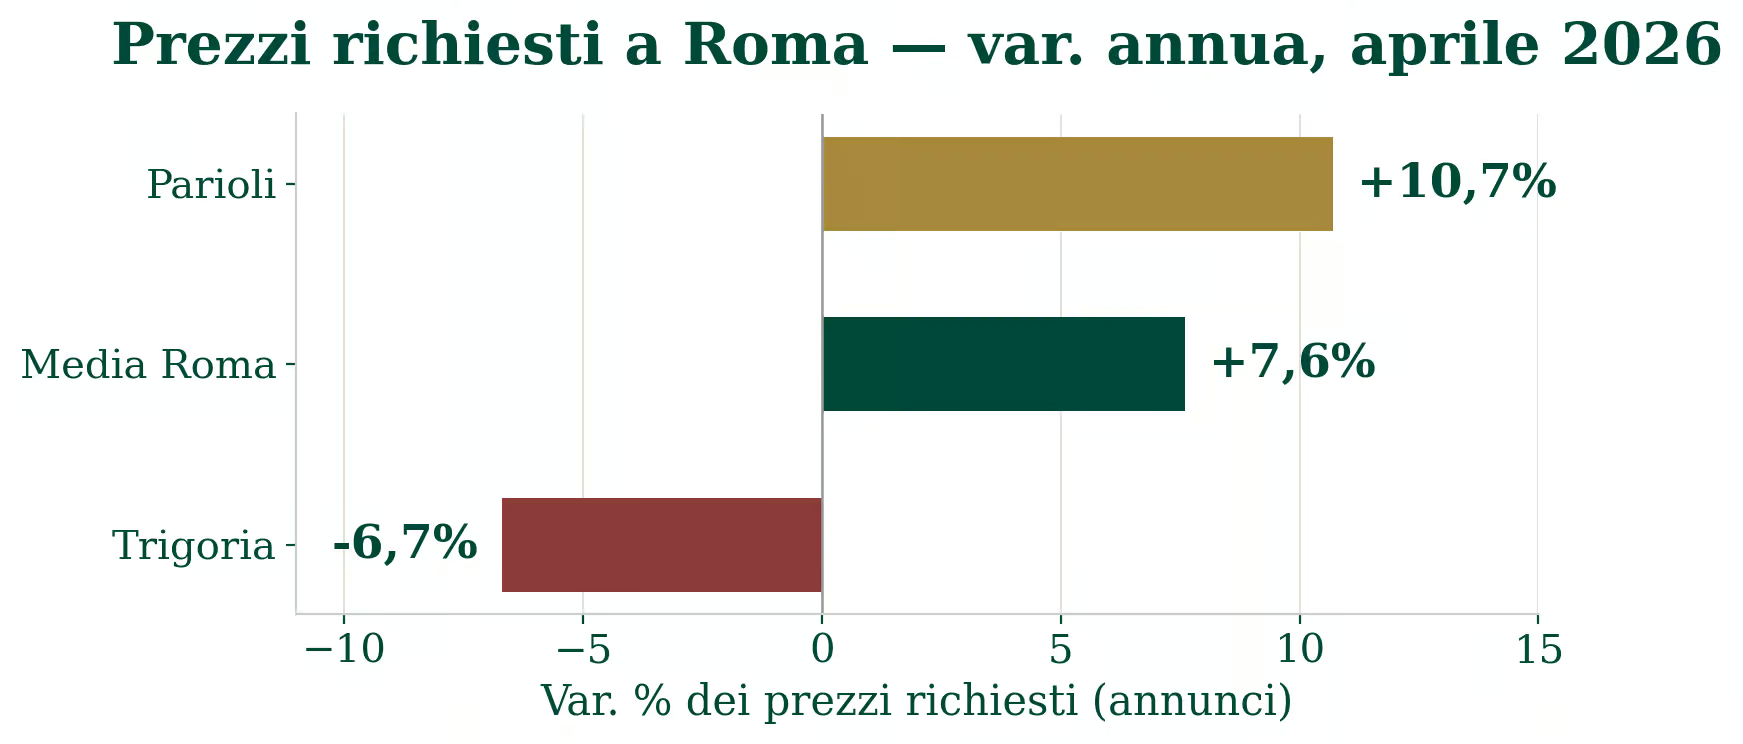
Ad aprile 2026 il prezzo medio richiesto a Roma ha raggiunto 3.404 €/mq, in crescita del 7,6% su base annua (Idealista). Questo dato misura le aspettative dell’offerta, non i valori ai quali le compravendite si concludono. L’ampliamento del divario tra i due piani costituisce oggi il principale fattore di rischio di allungamento delle trattative.
Il mercato romano è inoltre fortemente polarizzato: Parioli +10,7%, Centro storico su livelli prossimi al massimo storico dei valori richiesti, mentre aree periferiche come Trigoria arretrano del 6,7%. Gli immobili di pregio appaiono relativamente più resilienti, anche per la minore dipendenza della relativa domanda dal credito bancario.
Il segmento di pregio: l’area più solida
I Dati Statistici Notarili 2025 segnalano l’espansione del segmento degli immobili oltre il milione di euro e uno spostamento della domanda verso fasce di valore più alte. La clientela internazionale e gli acquirenti non dipendenti dal credito — componente strutturale del mercato di pregio del Centro storico — sono meno esposti in via diretta al rialzo dei tassi; in fasi di inflazione elevata, l’immobile di pregio può inoltre essere percepito come bene rifugio da una parte della domanda patrimonializzata.
Roma conserva infine un vantaggio riconosciuto dagli osservatori di settore: rispetto alle altre capitali europee, offre immobili di prestigio in contesti storici straordinari a valori relativamente più accessibili.
Che cosa significa per chi vende e per chi compra
Per i proprietari orientati a concludere nel breve-medio termine, la variabile decisiva è la precisione della valutazione: l’allineamento del prezzo richiesto alle evidenze delle transazioni recenti — che nel segmento di pregio non significa necessariamente un ribasso, ma una calibrazione millimetrica del posizionamento — consente di intercettare per primi una domanda solida ma più selettiva.
Per gli acquirenti patrimonializzati, specularmente, la fase attuale può offrire margini negoziali più ampi rispetto al recente passato — in particolare sugli immobili posizionati fuori mercato — mentre le proprietà valutate correttamente continuano a esprimere pienamente il proprio valore.
Lo studio completo
Lo studio integrale — con grafici, tavola sinottica degli indicatori e nota metodologica con tutte le fonti (Agenzia delle Entrate–OMI, Consiglio Nazionale del Notariato, BCE, Eurostat, EMMI, Idealista) — è disponibile in PDF:
Scarica l’Osservatorio — giugno 2026 (PDF)
Class & Country Homes opera professionalmente nel segmento di mercato oggetto di analisi. Il presente contenuto ha finalità informativa e non costituisce consulenza d’investimento né perizia di stima. Per una valutazione del suo immobile o per un confronto riservato sul momento di mercato: [email protected] · 06 6880 7642 · Palazzo Ricci, Via Giulia 145, Roma.